Pousser la porte d’une agence bancaire pour solliciter un crédit immobilier génère souvent un mélange complexe d’espoir et d’appréhension. Ce moment précis, où l’on s’apprête à dévoiler l’intimité de ses finances à un inconnu, ressemble davantage à un examen de passage qu’à une simple formalité commerciale.
Pourtant, cette rencontre décisive ne doit pas être subie comme une épreuve fatale ou une loterie administrative. En arrivant avec une stratégie claire et des documents impeccables, il est possible d’inverser le rapport de force et de transformer cette demande en une proposition de partenariat solide.
La psychologie du banquier face au risque
Pour maximiser ses chances, il est impératif de se mettre à la place de l’interlocuteur qui se trouve de l’autre côté du bureau. Le conseiller bancaire n’est pas là pour juger vos rêves, mais pour évaluer froidement le risque de non-remboursement. Il doit justifier sa décision auprès de sa hiérarchie ou d’un service de cautionnement externe.
Votre dossier ne doit donc laisser aucune place à l’interprétation ou au doute, car l’incertitude est le pire ennemi du crédit. Chaque pièce fournie doit raconter une histoire de stabilité et de sérieux. Un dossier complet agit comme un puissant rassurant, prouvant que vous maîtrisez votre budget aussi bien que votre projet.
Le socle administratif incontournable
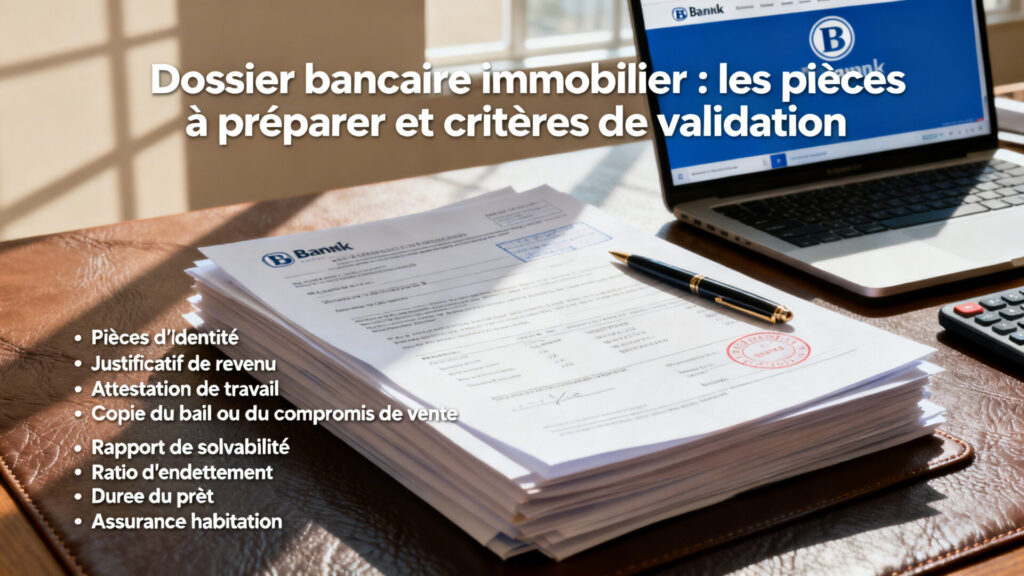
La première étape est purement logistique, mais elle constitue la fondation sur laquelle tout le reste repose. Un dossier incomplet est une cause majeure de retard, voire de refus automatique si le banquier manque de temps. Il est crucial de présenter les documents originaux accompagnés de photocopies de qualité.
L’objectif est de prouver votre identité, votre situation matrimoniale et votre domiciliation actuelle sans ambiguïté. Voici les éléments structurels que vous devez impérativement rassembler avant même le premier rendez-vous :
| Type de document | Détails des pièces | Ce que l’analyste vérifie |
|---|---|---|
| État civil | CNI ou Passeport, Livret de famille, Contrat de mariage ou jugement de divorce complet. | La cohérence de l’identité et l’existence d’éventuelles pensions alimentaires à verser ou à recevoir. |
| Logement actuel | Dernière quittance de loyer, taxe foncière (si déjà propriétaire), justificatif de domicile récent. | La régularité de vos paiements actuels et la charge réelle que représente votre logement dans votre budget. |
| Patrimoine | Relevés de placements (Assurance Vie, PEA, Livrets), titres de propriété existants. | L’existence d’une épargne de précaution mobilisable en cas de coup dur après l’achat. |
La stabilité professionnelle comme garantie
Une fois l’identité établie, la banque se penche sur la pérennité de vos flux financiers entrants. Pour un salarié en CDI, la norme exige généralement la fourniture des trois derniers bulletins de salaire ainsi que celui de décembre de l’année précédente. Ce dernier est crucial car il mentionne le cumul imposable annuel, incluant les primes éventuelles.
Pour les entrepreneurs, artisans ou professions libérales, l’analyse est plus complexe et nécessite davantage de recul. La banque demandera systématiquement les trois derniers bilans comptables (liasses fiscales complètes) pour lisser les revenus. L’objectif est de s’assurer que l’activité génère une trésorerie suffisante et régulière, capable de supporter une nouvelle mensualité sur quinze ou vingt ans.
L’analyse comportementale des comptes
C’est souvent ici que se joue le véritable verdict, sur un terrain que beaucoup d’emprunteurs négligent. La banque va passer au peigne fin vos trois derniers mois de relevés de compte, ligne par ligne. Elle ne regarde pas seulement combien vous gagnez, mais surtout comment vous dépensez votre argent au quotidien.
La présence de commissions d’intervention, de frais de rejet ou de découverts récurrents envoie un signal d’alarme immédiat. Ces éléments indiquent une gestion financière tendue ou désinvolte, incompatible avec l’engagement d’un crédit immobilier. Il est impératif de présenter des comptes « propres », sans aucun incident de paiement, durant le trimestre précédant la demande.
Les dépenses sous surveillance
Au-delà des incidents techniques, le banquier cherche à identifier des habitudes de vie potentiellement risquées. Certains comportements d’achat, bien que légaux, peuvent refroidir considérablement un prêteur institutionnel conservateur.
- Les jeux d’argent : Des prélèvements fréquents vers des sites de paris sportifs, de poker ou de casino en ligne sont souvent rédhibitoires. Ils suggèrent une instabilité émotionnelle et financière que la banque ne voudra pas cautionner.
- L’accumulation de crédits conso : La multiplication des paiements en « 4 fois sans frais » ou l’utilisation de crédits renouvelables (revolving) démontre une incapacité à gérer sa trésorerie sans assistance extérieure.
Les ratios mathématiques déterminants
Une fois l’analyse qualitative du comportement validée, la banque sort sa calculatrice pour vérifier la solvabilité purement mathématique. Le fameux taux d’endettement reste la métrique reine. Selon les normes du HCSF (Haut Conseil de Stabilité Financière), vos mensualités de crédit, assurance incluse, ne doivent idéalement pas dépasser 35 % de vos revenus nets avant impôt.
Il est important de noter que les revenus pris en compte par la banque peuvent différer de vos revenus réels. Les primes variables, les commissions ou les allocations familiales sont parfois pondérées ou exclues du calcul selon la politique de l’établissement.
Cependant, ce taux n’est pas le seul indicateur observé : le reste à vivre est tout aussi fondamental. Il s’agit de la somme disponible pour le foyer une fois toutes les charges fixes payées. Un taux d’endettement faible ne suffira pas si le reste à vivre ne permet pas de faire face à l’inflation et aux dépenses courantes d’alimentation et d’énergie, surtout pour une famille nombreuse.
La puissance stratégique de l’apport personnel
Dans un contexte de taux d’intérêt fluctuants, l’apport personnel est devenu bien plus qu’une simple somme d’argent destinée à payer les frais de notaire. Il incarne votre effort d’épargne passé et votre capacité à anticiper l’avenir. Un apport conséquent, couvrant au moins 10 % à 20 % du projet global, rassure énormément le prêteur.
L’apport démontre factuellement que vous avez su gérer votre budget pour mettre de côté une somme importante sur la durée. Cela valide votre capacité à supporter le « saut de charge », c’est-à-dire la différence entre votre loyer actuel et votre future mensualité de remboursement. Une épargne régulière est la meilleure preuve de solvabilité que vous puissiez offrir.
La forme au service du fond
Ne sous-estimez jamais l’impact visuel et organisationnel de votre dossier. Le banquier est un être humain qui doit traiter des dizaines de demandes ; lui simplifier la tâche est une stratégie payante. Arriver avec des documents en vrac, froissés ou des captures d’écran illisibles sur un téléphone est la pire des approches.
Privilégiez un dossier numérisé au format PDF, parfaitement nommé et classé par catégories (Revenus, Impôts, Identité, Banque). Ajoutez une note de synthèse en première page qui résume votre projet, votre situation et votre plan de financement. Cette démarche témoigne de votre professionnalisme et incite le conseiller à défendre votre dossier avec plus de conviction auprès de sa direction.
Transformer la demande en validation
L’obtention d’un financement ne dépend pas uniquement de critères algorithmiques rigides, mais aussi de la qualité de la relation de confiance établie avec l’établissement prêteur. En anticipant les attentes du banquier sur la gestion des comptes, l’épargne et la stabilité professionnelle, vous transformez les points de vigilance en atouts majeurs.
Une préparation minutieuse, entamée plusieurs mois avant la demande officielle, permet de lisser les aspérités de votre profil et de présenter une image financière irréprochable. C’est cette rigueur, combinée à une transparence totale, qui fera la différence entre un dossier classé sans suite et une offre de prêt éditée rapidement.
FAQ
Pour constituer votre dossier, vous devez rassembler vos justificatifs d’identité, vos trois derniers bulletins de salaire, vos relevés de compte des trois derniers mois ainsi que les preuves de votre apport personnel et de votre épargne.
L’analyse des relevés permet au banquier de vérifier votre comportement financier au quotidien. Il traque les découverts, les frais d’intervention et les dépenses risquées comme les jeux d’argent pour évaluer votre sérieux et votre stabilité budgétaire.
Selon les recommandations actuelles du HCSF, vos mensualités de crédit, assurance incluse, ne doivent idéalement pas dépasser 35 % de vos revenus nets. Toutefois, la banque examine aussi le reste à vivre pour s’assurer que vous pouvez subsister correctement.
L’apport personnel est crucial car il couvre les frais annexes et prouve votre capacité à épargner régulièrement. Un apport représentant 10 à 20 % du projet rassure considérablement l’établissement prêteur sur votre gestion financière et votre solvabilité.