La cessation d’activité professionnelle entraîne presque toujours une chute brutale des revenus réguliers. Face aux incertitudes du système par répartition actuel, anticiper cette étape devient une nécessité absolue pour préserver son niveau de vie. L’épargne individuelle constitue aujourd’hui un filet de sécurité incontournable.
Les produits de capitalisation dédiés offrent d’excellents leviers fiscaux pour pallier cette baisse de pouvoir d’achat. Souscrire à ces dispositifs demande toutefois une grande rigueur. Il reste indispensable de bien mesurer son engagement avant d’y bloquer son capital durablement.
Comprendre la mécanique de ce dispositif d’épargne
Instaurée par la loi PACTE de 2019, cette enveloppe fiscale de long terme vise à simplifier la préparation financière de vos vieux jours. Elle remplace avantageusement les anciens dispositifs devenus obsolètes tels que le contrat Madelin ou le PERP. L’objectif principal consiste à vous aider à vous constituer un capital robuste ou une rente viagère pour compléter vos pensions obligatoires.
Contrairement à un livret d’épargne classique, l’argent déposé sur ce compte est strictement bloqué jusqu’à l’âge légal de la retraite. Ce blocage implique une véritable discipline financière et une vision de long terme de la part de l’investisseur. Cependant, le législateur a prévu des cas de déblocage anticipé, notamment pour l’acquisition de la résidence principale ou pour faire face à des accidents graves de la vie.
L’attrait majeur de cet outil réside dans son mécanisme de défiscalisation immédiate à l’entrée. Les versements volontaires réalisés au cours de l’année viennent directement se déduire de votre revenu global imposable. L’État vous accorde ainsi un report d’imposition puissant, soumis à un plafond annuel strictement encadré par l’administration fiscale.
Les profils pour lesquels cet investissement s’avère pertinent
Il faut bien admettre que ce bouclier fiscal ne s’adresse pas uniformément à tous les contribuables français. Son efficacité dépend entièrement de votre Tranche Marginale d’Imposition (TMI) au moment des dépôts sur le compte. Si vous êtes imposé dans les tranches hautes à 30 %, 41 % ou 45 %, l’économie d’impôt générée devient exceptionnellement attractive.
Inversement, les personnes non imposables ou situées dans la tranche à 11 % n’ont aucun intérêt financier à utiliser ce mécanisme de déduction. La fiscalité appliquée lors de la sortie à la retraite viendrait alors gommer le très faible bénéfice obtenu initialement. Sur le terrain, l’aveuglement face à la promesse d’une baisse d’impôts pousse souvent certains épargnants vers un produit inadapté à leur situation.
Pour maximiser l’effet de levier de cet investissement, il convient de cibler des situations patrimoniales bien spécifiques. Voici les profils qui tirent véritablement le meilleur parti de cette solution d’épargne bloquée :
- Les travailleurs indépendants fortement taxés qui doivent impérativement pallier la faiblesse de leur régime de retraite général.
- Les salariés en fin de carrière souhaitant défiscaliser massivement leurs derniers gros revenus avant une chute annoncée de leur imposition.
- Les jeunes actifs fortement rémunérés qui planifient d’utiliser cette cagnotte pour l’achat de leur première résidence principale.
Analyse minutieuse des frais prélevés par les établissements
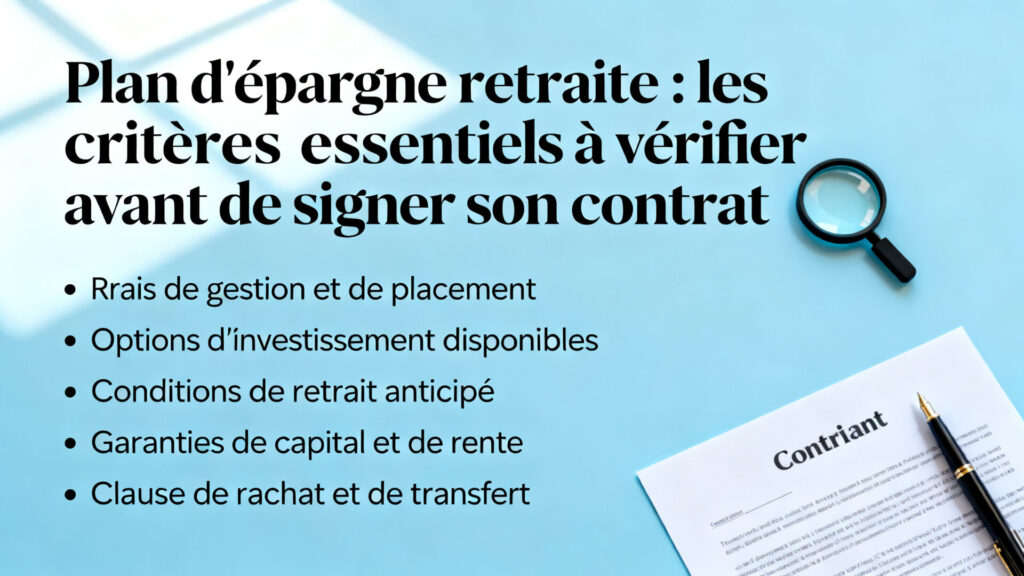
La question de la tarification représente le nerf de la guerre dans toute stratégie de capitalisation à long terme. Sur un horizon de placement de vingt ou trente ans, une simple différence de 1 % de frais annuels détruit des dizaines de milliers d’euros de rendement. C’est pourquoi l’examen détaillé des conditions tarifaires s’impose comme un préalable obligatoire avant toute signature.
Étonnamment, de nombreuses banques traditionnelles osent encore facturer des frais sur chaque versement, ponctionnant parfois jusqu’à 5 % de votre capital initial. À l’ère de la digitalisation des services financiers, cette pratique d’un autre temps ampute gravement votre capacité d’investissement. L’intégralité des sommes que vous épargnez doit impérativement travailler pour vous, et non servir à rémunérer grassement un intermédiaire.
Il convient d’être tout aussi intraitable sur les frais de gestion annuels appliqués aux différents supports d’investissement. Les réseaux traditionnels prélèvent souvent des marges excessives sur le fonds en euros sécurisé et sur les Unités de Compte (UC). Comparez rigoureusement ces taux pour préserver la rentabilité future de votre effort d’épargne.
| Type de frais appliqués par l’établissement | Moyenne des réseaux bancaires classiques | Standard exigé chez les courtiers en ligne |
|---|---|---|
| Frais d’entrée prélevés sur chaque versement | Entre 2 % et 5 % du montant | 0 % |
| Gestion annuelle du fonds en euros garanti | De 0,80 % à plus de 1 % | Maximum 0,60 % |
| Gestion annuelle des Unités de Compte (UC) | Autour de 1 % à 1,20 % | Entre 0,50 % et 0,60 % |
Sélectionner des supports de placement performants et diversifiés
L’ouverture d’une enveloppe fiscale attractive ne suffit pas à garantir une belle retraite, encore faut-il que le capital fructifie intelligemment. Le fonds en euros, plébiscité pour sa garantie en capital, affiche aujourd’hui des rendements régulièrement érodés par l’inflation. S’il reste utile pour sécuriser vos gains à l’approche de la retraite, il ne permet pas de dynamiser réellement un portefeuille sur le très long terme.
Pour générer une performance significative, votre contrat doit proposer une architecture ouverte et riche en Unités de Compte. Cette diversité d’actifs vous permet d’accéder aux marchés actions internationaux, aux obligations ou aux secteurs porteurs de l’économie mondiale. Une offre d’investissement restreinte aux seuls fonds maison de l’assureur constitue généralement un signal d’alerte à ne pas ignorer.
Historiquement, les marchés actions offrent une prime de risque incontestable sur de longues périodes, dépassant largement les rendements des produits de taux. Une diversification minutieuse et régulière reste la clé absolue pour traverser les crises financières sans jamais compromettre ses objectifs de retraite.
Privilégiez absolument les contrats donnant accès aux fonds indiciels cotés (ETF) ou à des supports immobiliers performants comme les SCPI. Les ETF répliquent fidèlement les grands indices boursiers tout en affichant des frais de gestion extrêmement bas, boostant ainsi votre performance nette. L’intégration de la pierre papier apporte quant à elle une source de revenus locatifs réguliers, totalement décorrélée des soubresauts de la bourse.
La cohabitation stratégique avec l’assurance vie
L’investisseur averti se demande logiquement si ce dispositif dédié doit remplacer ses contrats d’assurance vie existants. Ces deux solutions d’épargne ne se neutralisent aucunement, elles se complètent au contraire de manière très efficace. L’élaboration d’une stratégie patrimoniale cohérente implique d’exploiter astucieusement les forces distinctes de chaque outil.
L’assurance vie conserve un avantage décisif sur le marché : elle offre une liquidité totale et immédiate en cas de coup dur. De son côté, le compte dédié à la retraite paralyse votre capital mais vous octroie une réduction d’impôt immédiate particulièrement puissante sur vos revenus. En diversifiant habilement vos dépôts sur ces deux supports, vous équilibrez parfaitement la sécurité de votre trésorerie et la rentabilité fiscale.
| Critère de comparaison patrimoniale | Produit de capitalisation retraite | Contrat d’assurance vie classique |
|---|---|---|
| Disponibilité des liquidités versées | Capital verrouillé (sauf exceptions strictes) | Fonds accessibles à tout moment |
| Principal avantage fiscal de l’enveloppe | Déduction des dépôts sur les revenus de l’année | Fiscalité allégée sur les gains après 8 ans |
| Vocation première de l’investissement | Création de rente et baisse d’impôt immédiate | Transmission facilitée et épargne de précaution |
Maîtriser la gestion de fin de parcours et la fiscalité de sortie
L’engouement massif suscité par ce produit ne doit pas occulter la réalité mathématique de sa fiscalité différée. L’impôt astucieusement contourné pendant la phase de constitution du capital sera inévitablement réclamé par l’administration fiscale lors du retrait des fonds. Le pari gagnant de cette opération repose sur l’hypothèse solide que vos revenus chuteront une fois à la retraite, entraînant une baisse de votre imposition.
Au moment fatidique de la liquidation, les modalités de sortie proposées par le gestionnaire prennent toute leur importance. Un contrat haut de gamme vous laissera le choix entre un retrait total en capital, une sortie en capital fractionné ou la conversion en rente viagère. Le fractionnement du retrait sur plusieurs années civiles s’avère d’ailleurs être une méthode redoutable pour lisser l’impact fiscal et éviter de sauter de tranche.
Si vous optez finalement pour la rente viagère, vérifiez scrupuleusement les options de réversion proposées afin de protéger financièrement votre conjoint survivant. Le mode de gestion pilotée à horizon, très souvent imposé par défaut à l’ouverture, mérite également une surveillance active de votre part au fil des ans. Ce mécanisme automatique bascule progressivement vos avoirs vers des supports sécurisés à l’approche de la cessation d’activité, ce qui limite considérablement votre exposition aux retournements de marché.
Un arbitrage décisif pour l’avenir de votre patrimoine
L’intégration de ce mécanisme de défiscalisation dans votre portefeuille exige une réflexion poussée et une vision claire de vos objectifs financiers à très long terme. Le blocage de vos liquidités sur plusieurs décennies impose de sélectionner un établissement partenaire véritablement transparent, peu gourmand en frais et doté d’une architecture ouverte. Prenez toujours le temps de disséquer les notices d’information avant de procéder au moindre virement bancaire.
Une approche patrimoniale pérenne et équilibrée repose avant tout sur la prudence et la diversification de vos différentes classes d’actifs. Ce puissant levier fiscal déploie une efficacité redoutable pour les contribuables fortement taxés, mais perd rapidement de sa superbe pour les foyers aux revenus plus modestes. Calculez précisément l’impact mathématique de ce placement sur votre fiscalité actuelle afin de sécuriser pleinement la réussite de votre projet de retraite.
FAQ
Il est primordial d’examiner attentivement les frais sur chaque versement, qui peuvent atteindre 5 % dans les banques classiques, ainsi que les frais de gestion annuels appliqués sur le fonds en euros et sur les unités de compte.
Ce produit d’épargne offre une déduction fiscale à l’entrée qui s’avère particulièrement rentable pour les contribuables imposés dans les tranches hautes à 30 %, 41 % ou 45 %, tandis qu’il présente très peu d’intérêt financier pour les personnes non imposables.
Pour maximiser le rendement sur le très long terme, il est recommandé de choisir un contrat proposant une architecture ouverte riche en unités de compte, incluant notamment des fonds indiciels cotés à faibles frais et des supports immobiliers performants.
Au moment de la liquidation des droits, l’épargnant peut généralement opter pour un retrait total ou fractionné de son capital, ou bien choisir une conversion en rente viagère, sachant que les sommes retirées seront alors soumises à l’impôt sur le revenu.